Q3 2026: Broker setzen auf Stabilität, Anstieg übertrifft nun Rückgang
Von 31 befragten unabhängigen Hypothekarbrokern (25 in der Westschweiz, 6 in der Deutschschweiz) erwarten 61.3 % in den nächsten 3 Monaten eine Stabilität bei den 10-jährigen Festhypotheken. Ein Anstieg (32.3 %) wird nun fünfmal häufiger genannt als ein Rückgang (6.5 %).
1. 10-jährige Festhypothek vs. SARON
Kein Broker erwartet in diesem Quartal einen Rückgang des SARON — dies steht im Einklang mit dem unveränderten Leitzins der SNB.
2. Im Detail: Vermittler für Vermittler
3. Meistgefragte Laufzeit
4. Empfehlung nach SNB-Entscheid
5. Nachfrage nach Finanzierungen vs. Vorquartal
Die Nachfrage nach Finanzierungen folgt demselben Trend wie die Zinserwartungen: eher steigend (32.3 %) als stabil, mit nur sehr geringem Rückgang (9.7 %).
6. Was die Broker sagen
13 von 31 Brokern haben einen freien Kommentar hinterlassen. Hier ist alles, was sie gesagt haben — namentlich genannt, wenn sie zugestimmt haben, ansonsten anonymisiert.
Deutschschweiz
«Die Zinsdifferenzen zwischen den verschiedenen Banken sind nach wie vor signifikant und betragen teilweise zwischen 0.10-0.40%. Kunden, die vergleichen, sparen durch einen unabhängigen Vergleich viel Geld.» — Stephan Naef, N2H
«Dadurch das der Leitzins seit 1 Jahr bereits auf 0% ist und die Prognossen noch ein weiteres Jahr mit 0% behaupten ist der SARON aktuell sehr gefragt. Splitting (SARON und Fest) hat auch sehr an Attraktivität gewonnen. Meine Empfehlungen dann immer 50/50 oder dann 60% Fest und 40% SARON.» — Jason Pfister, Barron Capital
«Die günstigste Lösung ist nicht immer die passende für unsere Kunden und Kundinnen.» — Sheryl Moser, Barron Capital
«Unterschiedlicher Risikoappetit der Banken. Nach wie vor starke Nachfrage nach Wohneigentum. Kunden schauen bei den Laufzeiten auf flexible Modelle, um auf die steuerlichen Veränderungen reagieren zu können. Sanierungen werden nun noch für die nächsten 2.5 Jahre aktiv geplant.» — Stéphanie Schellenberg, Kovacs Experience
«Es wird mit den Kapitalgebern immer mühsamer. Gute Kontakt sind extrem wichtig, um für den Kunden die besten Finanzierungslösungen zu arrangieren.» — Jens Behring, Affines
Westschweiz (aus dem Französischen übersetzt)
«Nach mehreren Quartalen der Verlangsamung gewinnt der Hypothekarmarkt dank sinkender Zinsen wieder an Dynamik. Die Kunden bleiben jedoch anspruchsvoll und abwartend, was den Wettbewerbsdruck verstärkt. In diesem Umfeld ist die Fähigkeit, massgeschneiderte Lösungen anzubieten und die Kreditnehmer effizient zu begleiten, ein wichtiger Wachstumshebel.» — Stéphane Gaspoz, Swiss Life Select
«Die Trends zwischen SARON und 10-jährigen Festhypotheken unterscheiden sich je nach Objektart. Im Allgemeinen wird der SARON für Renditeobjekte und die 10-jährige Festhypothek für selbstgenutztes Wohneigentum bevorzugt. Bei Zinsanstiegen wie Mitte Mai oder Mitte Juli 2026 neigen Kunden bei selbstgenutztem Wohneigentum eher dazu, kürzere Laufzeiten (z. B. 7 Jahre) zu fixieren, anstatt auf den SARON zu setzen.» — Morgan Pauwels, Resolve
«Ich erwarte in den nächsten drei Monaten keine grösseren Zinsbewegungen. Der Markt dürfte relativ stabil bleiben, wobei Schwankungen eher von den internationalen Märkten als von der Schweizer Geldpolitik diktiert werden.» — Fabio Garcia, Monsieur Hypothèque
«Starke Korrelation mit dem Ölpreis und damit den geopolitischen Spannungen im Nahen Osten, Zinsen im Ausland steigen, in der Schweiz stabil, aber volatil.» — Nicolas Merminod, Flex Advisor
«SARON-Hypotheken bleiben kostenmässig am attraktivsten, während sich die 5- und 10-jährigen Festhypotheken auf historisch moderaten Niveaus halten. Geopolitische Spannungen und internationale wirtschaftliche Unsicherheiten könnten mittel- bis langfristig einen Aufwärtsdruck auf die Festhypotheken ausüben.» — Unabhängiger Broker, Westschweiz
«Gesättigter Markt im Wallis... es wird wirklich sehr teuer.» — Unabhängiger Broker, Westschweiz
«Viel Volatilität, Unsicherheiten und daher stark schwankende Festhypotheken. Die Zinsdifferenz zwischen den verschiedenen festen Laufzeiten verringert sich.» — Unabhängiger Broker, Westschweiz
«Unsere Einschätzung ist, dass die Hypothekarzinsen in den nächsten drei Monaten insgesamt stabil bleiben dürften, ohne signifikante Bewegungen beim SARON oder den 10-jährigen Festhypotheken. Wir empfehlen im Allgemeinen, für ein selbstgenutztes Familienheim eine 10-jährige Festhypothek zu bevorzugen, um die Wohnkosten langfristig abzusichern. Die Sommerzeit war ruhig, mit einer Wiederbelebung der Aktivität seit Ende der Schulferien. Wir weisen darauf hin, dass diese Elemente auf unserer aktuellen Markteinschätzung beruhen, ohne Gewissheit über die zukünftige Entwicklung geopolitischer oder monetärer Ereignisse.» — Unabhängiger Broker, Westschweiz
7. Der beste Zins (SwissFEX) im Vergleich zu den Schaufensterzinsen von 55 Instituten
Über die Erwartungen der Broker hinaus vervollständigen zwei objektive Datenquellen das Bild: der beste verfügbare Zins gemäss SwissFEX und die täglich auf den Websites von 55 Schweizer Banken, Versicherungen und Pensionskassen erhobenen Schaufensterzinsen.
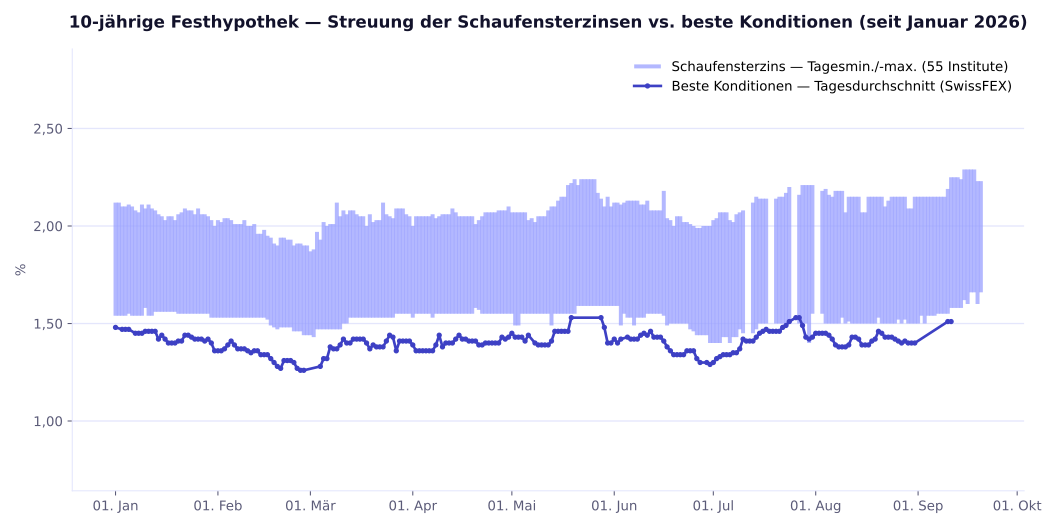
Helles Band = Tägliche Bandbreite der Schaufensterzinsen (Min/Max, 55 Institute); dunkle Linie = Bester verfügbarer Zins gemäss SwissFEX. Die Linie verläuft am unteren Rand des Bandes, was eher einem Marktminimum als einem Durchschnitt entspricht.
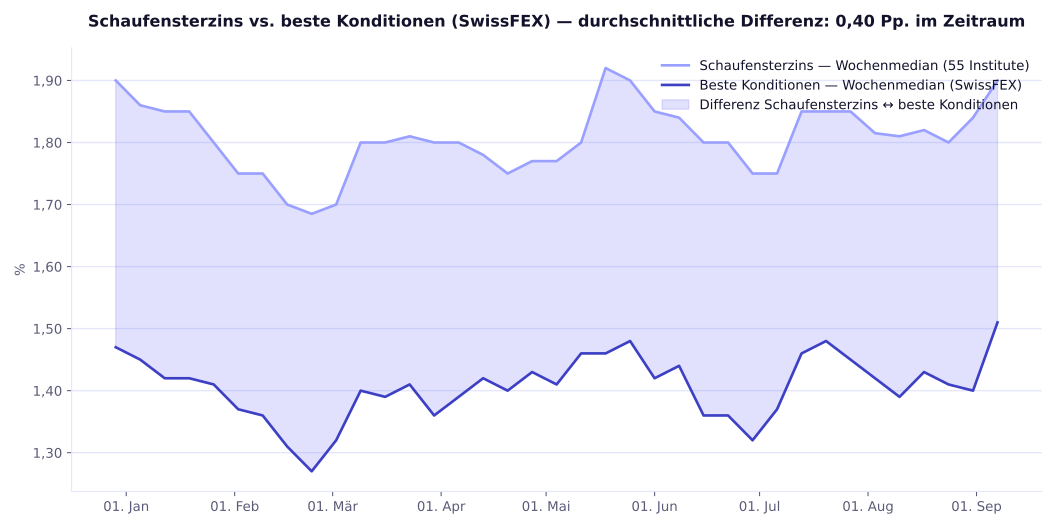
Die Differenz zwischen dem Schaufensterzins und dem besten SwissFEX-Zins beträgt seit Januar 2026 im Durchschnitt 0.40 Prozentpunkte — dies ist kein punktueller Ausreisser, sondern ein strukturelles Merkmal des Marktes über den gesamten Zeitraum.
Methodologie
Umfrage durchgeführt vom 12. August bis 15. September 2026 unter 31 zertifizierten unabhängigen Hypothekarbrokern, Partnern von neo-hypotheque.ch (25 in der Westschweiz, 6 in der Deutschschweiz), die insgesamt 43 Broker vertreten, vor dem SNB-Entscheid vom 24. September 2026. Die Antworten wurden aggregiert und grundsätzlich anonymisiert, sofern die Befragten einer namentlichen Nennung nicht ausdrücklich zugestimmt haben.
Wer ist neo-hypotheque?
neo-hypotheque ist eine unabhängige Plattform für die Hypothekarvermittlung, die Kreditnehmer mit einem Netzwerk von über 50 zertifizierten Brokern in der ganzen Schweiz vernetzt — genau dieses Panel speist auch dieses Barometer (31 erhaltene Antworten in diesem Quartal). Das Ziel: jedem zu ermöglichen, seine Immobilienfinanzierung zu vergleichen, zu verhandeln und abzusichern, ohne von einer einzigen Bank abhängig zu sein.
Die Zinssätze von 55 Schweizer Banken und Versicherern werden kontinuierlich verglichen, um jedes Angebot im Verhältnis zum Markt einzuordnen.
Über 50 unabhängige Broker, die in der West- und Deutschschweiz tätig sind, begleiten jedes Finanzierungsdossier.
neohypo.com — der erste KI-Agent auf WhatsApp für Ihre Immobiliensuche
Sobald die Finanzierung geklärt ist, muss noch die passende Immobilie gefunden werden. neohypo.com ist der erste KI-Agent, der direkt über WhatsApp zugänglich ist, um eine Immobilie zu schätzen oder eine personalisierte Immobiliensuche in der Schweiz zu starten — mit Zugang zu Objekten, die nie auf klassischen Portalen publiziert werden.
Immobilie schätzen oder suchen →